
应收账款审计目标,以下事项中,不包括( )。
-
甲集团有乙公司等6家全资子公司,ABC会计师事务所审计甲集团2011年财务报告,确定甲集团合并财务报表整体的重要性为500万元,集团审计项目组在审计工作底稿中记录了集团审计策略,部分内容摘录如下:
要求:组成部
分
(1)是否为
重要组成部
分
是否由其他会计
师事务所执行相
关工作
(2)拟执行
工作的类型
(3)组成
部分的重要
性
(4)说明
乙公司
是
否
审计
500万
确定该组成部分实际执行的重
要性为300万元
丙公司
是
是
审计
200万
确定该组成部分实际执行的重
要性由其他事务所自行确定,
无需评价
丁公司
是
是
审计
100万
确定该组成部分实际执行的重
要性为60万
戊公司
否
否
审阅
不适用
执行审阅工作无需确定组成部
分重要性
戌公司
否
否
集团层面分析
程序重要性
不适用
执行集团层面分析程序,无需
确定组成部分
庚公司
否
否
审计
400万
确定该组成部分实际执行的重
要性为240万
不考虑其他条件,结合(1)(2)(3)列,指出第(4)列内容是否.晗当,如不恰当请说明理由。
-
A注册会计师负责审计甲公司2013年度财务报表。在审计过程中,A注册会计师遇到下列事项:
(1)甲公司拥有3家子公司,分别生产不同的饮料产品。甲公司所处行业整体竞争激烈,市场处于饱和状态,同行业公司的主营业务收入年增长率低于5%,但甲公司董事会仍要求管理层将2013年度主营业务收入增长率确定为8%。管理层编制的甲公司2013年度财务报表显示已按计划实现收入。
(2)甲公司管理层除领取固定工资外,其奖金金额与当年完成主营业务收入的情况挂钩。
(3)在以前年度审计中,A注册会计师未将收入确认作为由于舞弊导致的重大错报风险领域。
(4)在对日常会计核算过程中作出的会计分录以及编制财务报表过程中作出的其他调整进行测试时,A注册会计师向参与财务报告编制过程的人员询问了与处理会计分录和其他调整相关的不恰当或异常的活动。
要求:
(1)针对事项(1)和(2),分析甲公司是否存在舞弊风险因素,并简要说明理由。
(2)针对事项(3),分析A注册会计师未将收入确认作为由于舞弊导致的重大错报风险领域是,否适当,并简要说明理由。
(3)针对事项(4),简要说明A注册会计师除实施询问程序外,还应当实施哪些程序。
-
BC会计师事务所负责审计甲公司2012年度财务报表,并委派A注册会计师担任审计项目组负责人。在审计过程中,审计项目组遇到下列与职业道德有关的事项:
(1)A注册会计师与甲公司副总经理H同为京剧社票友,经H介绍,A注册会计师从其他企业筹得款项,成功举办个人专场演出。
(2)审计项目组成员B与甲公司基建处处长是战友,将甲公司职工集资建房的指标转让给B,B按照甲公司职工的付款标准交付了集资款。
(3)审计项目组成员C与甲公司财务经理J毕业于同一所财经院校。
(4)审计项目组成员D的朋友于2011年2月购买了甲公司发行的公司债券20万元。
(5)ABC会计师事务所原行政部经理E于2009年10月离开事务所,担任甲公司办公室主任。
(6)甲公司系乙上市公司的子公司。2012年末,审计项目组成员F的父亲拥有乙上市公司300股流
通股股票,该股票每股市值为12元。
要求:针对上述事项(1)至(6),分别指出是否对审计项目组的独立性构成威胁,并简要说明理由。
-
甲公司主要从事汽车轮胎的生产和销售,其销售收入主要来源于国内销售和出口销售,ABC会计事务所负责甲公司20×8年度财务报表审计,并委派A注册会计师担任项目负责人。
资料一:
(1)甲公司的收入确认政策为:对于国内销售,在将产品交付客户并取得客户签字的收货确认单时确认收入;对于出口销售,在相关产品装船并取得装船单时确认收入。
(2)在甲公司的会计信息系统中,国内客户和国外客户的编号分别以D和E开头。
(3)20×8年l2月31日,中国人民银行公布的人民币对美元汇率为l美元=6.8元人民币。
资料二:
甲公司编制的应收账款账龄分析表摘录如下:
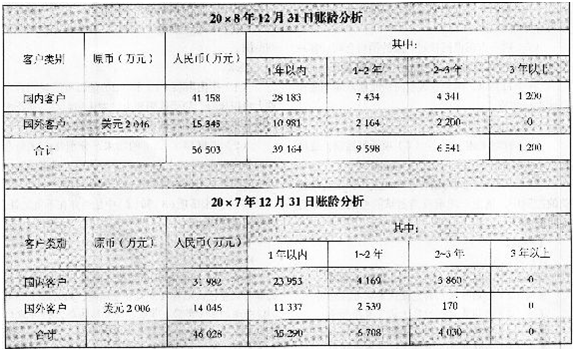
要求:
(1)针对资料二,结合资料一,假定不考虑其他条件,指出资料二中应收账款账龄分析表存在哪些不当之处,并简单说明理由。
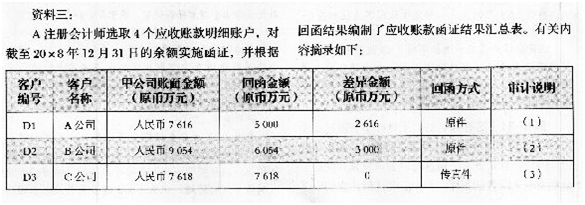
(2)针对资料三中的审计说明(1)~(4)项,结合资料一,假定不考虑其他条件,逐项指出A注册会计师实施的审计程序及其结论是否存在不当之处。如果存在,简要说明理由并提出改进建议。将答案直接填入答题卷的相关表格内。
-
E注册会计师负责对戊公司20×8年度财务报表进行审计。在针对应收账款实施函证程序时,E注册会计师采用了概率比例规模抽样方法(PPS)。相关事项如下:
(1)E注册会计师对应收账款各个明细账户进行了初步分析,将预期存在错报的明细账户选出,单独进行函证,并将其余的明细账户作为抽样总体。E注册会计师认为在预期不存在错报的情况下,PPS效率更高。
(2)E注册会计师认为不需要计算抽样总体的标准差,因为PPS运用的是属性抽样原理。
(3)假设样本规模为200个,E注册会计师采细账户共190户。在推断抽样总体中存在的错报时,E注册会计师将样本规模相应调整为190个。
(4)在对选取的所有明细账户进行函证后,E注册会计师没有发现错报,因此认定应收账款不存在重大错报。
要求:
(1)针对事项(1)至(4),逐项指出E注册会计师的做法是否正确。如不正确,简要说明理由。(2)指出PPS对实现测试应收账款完整性认定这-目标是否适用,简要说明理由。
-
甲会汁师事务所首次承接A公司年度财务报表审计业务。注册会计师应当获取充分、适当的审计证据以实现的期初余额审计目标有( )。
- A.期初余额是否存在重大错报
- B.期初余额反映的恰当的会计政策是否在本期财务报表中得到一贯运用
- C.会计政策的变更是否已按照适用的财务报表编制基础作出恰当的会计处理和充分的列报与披露
- D.期初余额是否含有对本期财务报表产生重大影响的错报
-
注册会计师确定是否有必要实施函证程序以获取某类交易、账户余额认定的充分、适当的审计证据时,应当考虑的因素包括()。
- A.评估的财务报表层次重大错报风险
- B.评估的认定层次重大错报风险
- C.被审计单位的经营环境
- D.实施其他审计程序获取的审计证据
-
注册会计师组织项目组讨论的主要目的有( )。
- A.强调遵守职业道德的必要性
- B.按照时间预算完成审计工作
- C.分享对甲公司及其环境了解所形成的见解
- D.考虑甲公司由于舞弊导致重大错报的可能性
-
审计报告的作用有( )。
- A.鉴证作用,注册会计师发表的审计报告,是以超然独立的第三者的身份,对被审计单位财务报表的合法性和公允性发表审计意见
- B.保护作用,审计报告能够在一定程度上对被审计单位的财产所有者、债权人和股东的权益及企业利害关系人的利益起到保护作用
- C.证明作用,审计报告可以对审计工作质量和注册会计师的审计责任起到证明作用
- D.鉴定作用,注册会计师发表审计报告,是对被审计单位财务信息的鉴定
-
一般情况下,注册会计师应当选择以下项目作为被审计单位应收账款的函证对象的有( )。
- A.账龄较长且金额较大的项目
- B.与债务人发生纠纷的项目
- C.交易频繁但期末余额较小甚至余额为零的项目
- D.可能发生重大错报或舞弊的非正常项目
